
Albania, fisco 2027: dividendi al 15% e nuova soglia IVA,l’IKM chiede gradualità fino al 2029
Il confronto sul pacchetto fiscale albanese interessadirettamente imprese e investitori italiani. I commercialisti chiedono maggioreprevedibilità e tempi di adeguamento più lunghi. Occorre però distinguere gliaumenti proposti dalla riduzione della soglia IVA, già adottata con effetti dal1° gennaio 2027.
Aggiornamento: 17 novembre 2026.
La stabilità fiscale torna al centro del dibattito economicoin Albania. Le misure collegate al pacchetto fiscale 2027 incidono su treelementi fondamentali della gestione aziendale: remunerazione dei soci, prezzidi vendita e adempimenti delle piccole imprese.
Durante un’audizione parlamentare, Sotiraq Dhamo, presidentedell’Instituti i Kontabilistëve të Miratuar — IKM, ha chiesto dirivedere tempi e modalità degli interventi. Secondo quanto riportato da RevistaMonitor il 12 novembre, il rischio è che modifiche introdotte a ridosso delnuovo esercizio rendano necessario rivedere budget e contratti già definiti.
Per le aziende italiane presenti in Albania, il temarichiede un’analisi concreta: quali misure sono già state adottate, qualirestano proposte e come potrebbero cambiare i risultati economici delleattività.
Fisco Albania 2027: cosa è previsto e cosa è già statodeciso
Il Governo presenta il pacchetto come un intervento diredistribuzione del prelievo, volto a sostenere le categorie più vulnerabili eil ceto medio. Tra le misure illustrate dal Ministero delle Finanze figuranol’aumento della tassazione dei dividendi dall’8% al 15%, il passaggio dell’IVAordinaria dal 20% al 21% e l’applicazione del 6% a determinati prodottialimentari di base.
La distinzione tra gli strumenti normativi è essenziale:
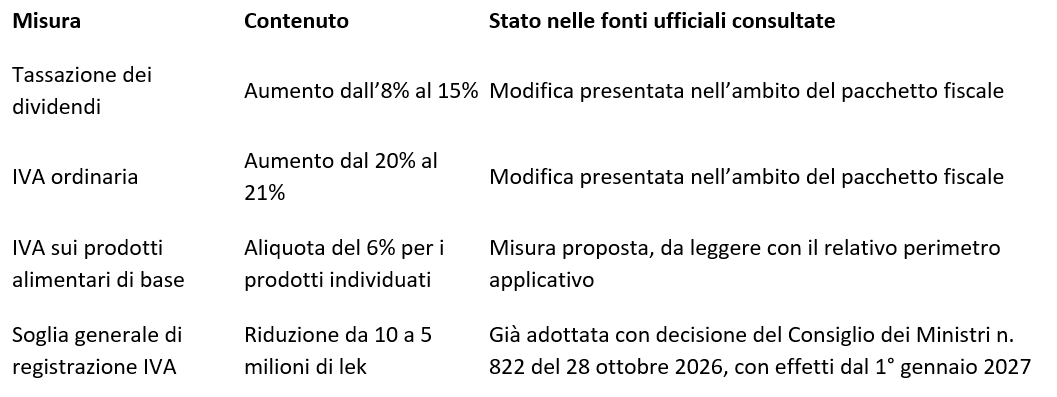
Il Ministero delle Finanze richiama espressamente ladecisione n. 822 e la sua decorrenza. La richiesta di rinvio dell’IKM nonsospende quindi, da sola, l’applicazione della nuova soglia. Per cambiareil calendario occorre un successivo intervento normativo.
Dividendi: perché il passaggio dall’8% al 15% conta pergli investitori
L’IKM chiede di mantenere invariata la tassazione deidividendi fino al 2029 oppure, in alternativa, di introdurre l’aumentogradualmente, partendo dal 10%. La preoccupazione espressa riguarda lacompetitività dell’Albania e la possibilità per le imprese di programmare gliinvestimenti.
Per comprenderne l’impatto è necessario distinguerel’imposta sull’utile della società dalla tassazione applicata alla suadistribuzione. L’amministrazione tributaria albanese indica un’aliquotaordinaria sui redditi societari del 15% e un’aliquota sui dividendi dell’8%,ferma restando l’esistenza di regimi specifici.
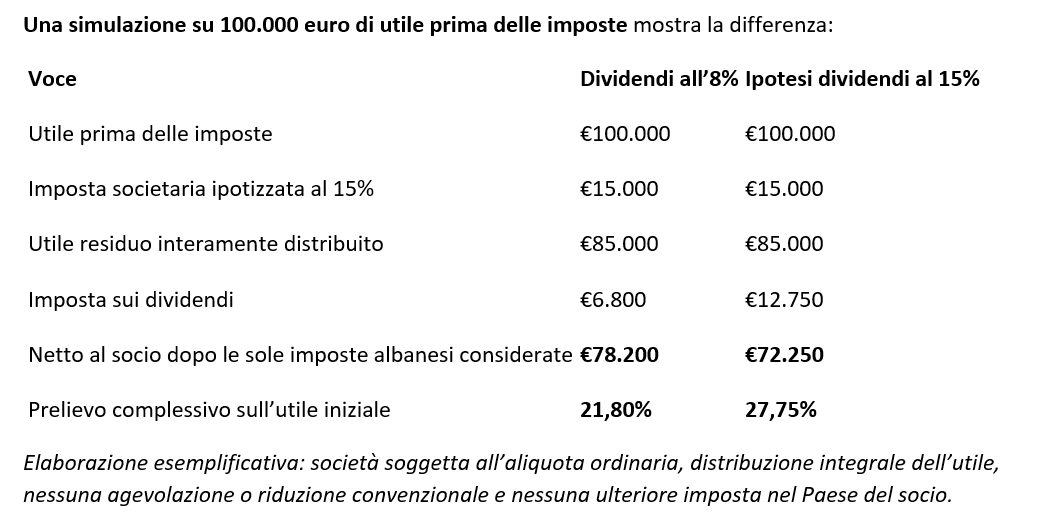
Nell’esempio, l’incremento del prelievo è pari a 5.950 euro. Le aliquote del 15% societario e del 15% sui dividendi non si sommano semplicemente: la seconda si applica all’utile rimasto dopo la prima.
Per un investitore italiano, questa simulazione rappresentasoltanto il livello albanese dell’analisi. Il risultato finale richiede l’esamedella posizione del beneficiario, della convenzione contro le doppieimposizioni e delle regole applicabili nello Stato di residenza. La presenza diun socio estero non consente, da sola, di presumere l’esenzione del dividendo.
Forma societaria: la convenienza non dipende soltantodalle aliquote
Dhamo ha segnalato il rischio che il maggiore prelievo sulledistribuzioni spinga alcune SHPK a valutare l’attività come persone fisiche.
Sul piano operativo, una simile scelta richiede unavalutazione più ampia. Occorre considerare responsabilità patrimoniale,ingresso di nuovi soci, accesso al credito, continuità dei contratti eprospettive di crescita.
Per chi intende sviluppare un’attività stabile in Albania,il confronto utile riguarda il costo complessivo della struttura nel tempo. Unadifferenza fiscale sulla distribuzione degli utili deve essere valutata insiemealla protezione patrimoniale e alle esigenze organizzative dell’impresa.
IVA ordinaria al 21%: effetti su prezzi, margini eliquidità
Il passaggio dal 20% al 21% corrisponde a un puntopercentuale di aliquota. Non determina automaticamente un aumento dell’1%del prezzo finale.
Con un imponibile invariato di 100 lek:
L’aumento del prezzo lordo è quindi circa lo 0,83%.Analogamente, su un imponibile di 40 lek, il prezzo passerebbe da 48 a 48,4lek. Eventuali arrotondamenti o ulteriori rincari sarebbero decisionicommerciali, non il risultato necessario del solo cambiamento di aliquota.
Se invece il prezzo finale contrattualmente concordatorestasse fermo a 120 lek, l’imponibile scenderebbe da 100 a circa 99,17 lek. Inquesta ipotesi, a parità delle altre condizioni, l’impresa assorbirebbe partedell’effetto attraverso una riduzione del proprio ricavo netto.
L’IKM teme ripercussioni sui prezzi e contesta anchel’aumento dell’IVA nel turismo.
Occorre tuttavia precisare che il sistema IVA prevede ladetrazione dell’imposta sugli acquisti alle condizioni stabilite dalla legge.Non si verifica necessariamente una moltiplicazione del costo fiscale a ogni passaggiodella filiera. Le istruzioni dell’amministrazione albanese collegano ladetrazione, tra l’altro, all’utilizzo degli acquisti per operazioni che dannodiritto a detrarre e alla presenza di una fattura conforme.
Gli effetti economici possono quindi cambiare sensibilmentetra imprese con pieno diritto alla detrazione, operatori con detrazionelimitata e consumatori finali.
IVA ridotta sugli alimenti: quanto può arrivare alconsumatore?
La riduzione dell’aliquota su determinati alimenti puòcreare spazio per un prezzo finale più basso, ma la trasmissione del beneficiodipende anche da concorrenza, costi e politiche commerciali.
A titolo puramente matematico, un prodotto con imponibile di100 lek avrebbe un prezzo di 120 lek con IVA al 20% e di 106 lek con IVA al 6%.La riduzione teorica sarebbe dell’11,67%, mantenendo invariato l’imponibile.
Per produttori e distributori sarà decisivo verificare qualibeni rientreranno effettivamente nell’agevolazione. La classificazione deiprodotti dovrà essere tradotta correttamente nei listini e nei sistemi di fatturazione.
Soglia IVA a 5 milioni di lek: cosa cambia per le piccoleimprese
La riduzione della soglia generale da 10 a 5 milioni di lekamplia l’area delle attività potenzialmente coinvolte negli obblighi IVA. Comeconfermato dal Ministero delle Finanze, la decisione adottata prevede effettidal 1° gennaio 2027.
Per un’impresa finora esterna al regime ordinario, ilpassaggio può richiedere una revisione di fatturazione, contabilità e gestionefinanziaria. L’effetto commerciale dipende soprattutto dalla clientela:
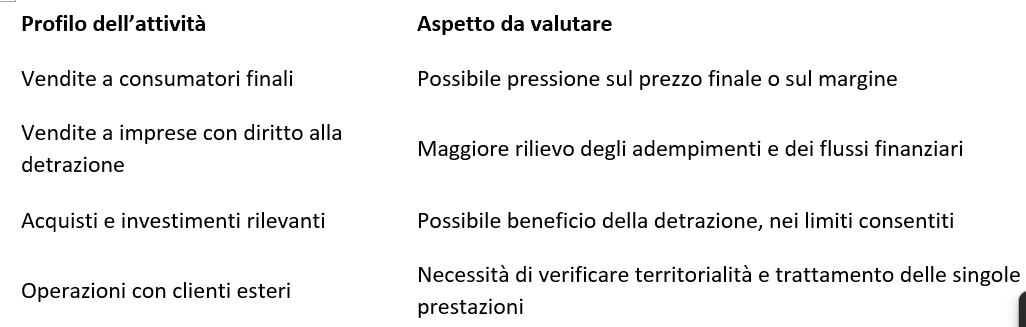
L’iscrizione ai fini IVA non significa che ogni fatturadebba essere assoggettata indistintamente all’aliquota ordinaria. Per leattività internazionali serve un’analisi delle operazioni effettivamentesvolte.
Gli 85.000 euro europei: un riferimento da interpretarecorrettamente
Nel dibattito viene richiamata la soglia di 85.000 europrevista dal regime europeo per le piccole imprese.
La Commissione europea chiarisce che si tratta del massimoconsentito per la soglia nazionale di esenzione nell’ambito del regime UE:gli Stati membri possono fissare soglie inferiori. Il valore non costituiscequindi un livello obbligatorio da adottare e non sostituisce automaticamente ladisciplina albanese.
Il suo utilizzo nel confronto albanese è un riferimento pervalutare proporzionalità e costi amministrativi.
L’IKM propone un percorso graduale, con un primo interventonel 2028 e una definizione della soglia nel 2029, dopo aver valutato la plateadelle imprese interessate.
Agricoltura, acconti e autoveicoli: gli altri punti delconfronto
Le osservazioni dell’IKM riguardano anche il passaggio degliagricoltori dal sistema di compensazione al regime ordinario, il trattamentodegli acconti dell’imposta sugli utili e il trasferimento della tassa dicircolazione dai carburanti alla tassazione annuale dei veicoli.
Per l’agricoltura, l’analisi deve partire dalladocumentazione degli acquisti. Un costo sostenuto non genera automaticamenteIVA detraibile: occorre verificare se l’imposta è stata effettivamenteaddebitata e se ricorrono le condizioni per recuperarla. Non è quindi correttotrasformare le criticità segnalate sui servizi agricoli in un divietogeneralizzato di detrazione.
Quanto agli acconti, il carattere anticipato del pagamentonon consente di considerarlo facoltativo: obblighi, scadenze e conseguenzedevono essere verificati sulla normativa applicabile.
Per i veicoli aziendali, invece, una valutazione economicadel cambiamento richiede di confrontare percorrenza annua, consumo dicarburante e caratteristiche della flotta.
Come preparare il budget 2027
Le imprese italiane possono utilizzare questa fase peraggiornare le proprie simulazioni, distinguendo le misure già adottate dagliscenari ancora legati all’iter legislativo.
Le verifiche prioritarie sono:
La prevedibilità del sistema tributario incide sulla qualitàdelle decisioni d’investimento. Per questo, il confronto sul pacchetto fiscale2027 va seguito insieme a un lavoro concreto sui numeri delle singole imprese.
Italian Network affianca imprenditori e investitori nell’analisi della posizione fiscale, nella revisione dei budget enell’adeguamento degli adempimenti in Albania e Kosovo.
Contatti Italian Network
Per informazioni su Albania e Kosovo, consulenze gratuite sucontabilità, tassazione, diritto del lavoro, investimenti,internazionalizzazioni, delocalizzazioni, ricerca, selezione e formazione dellerisorse umane, immobili, trasferimenti di residenza e certificazioni, nonesitate a contattarci:
Email: info@italian-network.net
Telefono: +39 3206926310
Skype: italian.network
Italian Network· Free Zone Albania · Zona Franca Albania · Job in Albania · Albania Immobiliare · Albania Investimenti


